В двух предыдущих статьях этой серии утверждалось, что индекс потребительских цен (CPI) не учитывает значительные издержки, которые несут американские потребители. Во-первых, фискальные издержки государственных расходов остаются скрытыми, поскольку налогоплательщики не выбирают добровольно покупать национальную оборону или услуги регулирующего ведомства так, как они выбирают продукты питания. Во-вторых, CPI не учитывает цены акций, домов и других активов, поскольку этот индекс построен для «чистых потребителей», которые тратят весь свой доход на текущее потребление, не имеют инвестиционного портфеля и не накапливают богатство на будущее. В этой третьей и заключительной статье рассматривается вопрос о том, что происходит с измеряемой реальной заработной платой, если включить эти отсутствующие показатели.
Целесообразность обоих методологических исключений можно теоретически обосновать, однако так или иначе они оставляют за рамками значительную и растущую долю того, что определяет реальное финансовое положение американцев. Действительно ли со временем на заработную плату домохозяйств можно купить больше, если учитывать эти весьма существенные факторы?
Построение более широкого показателя инфляции
Обе слепые зоны можно включить в более широкий показатель инфляции, который должен приблизить нас к реальному экономическому опыту американских домохозяйств.
Объединение CPI, федеральных налоговых поступлений и двух рядов цен активов в единый индекс требует системы весов, и, как и в случае с субиндексами CPI, объективно правильных весов здесь не существует. В этом показателе инфляции CPI присваивается вес в 70 процентов, а росту налоговых поступлений — 30 процентов (что соответствует оценке ОЭСР средней налоговой нагрузки на репрезентативное американское домохозяйство). Это решает проблему первого исключения, но по-прежнему оставляет без внимания активы.
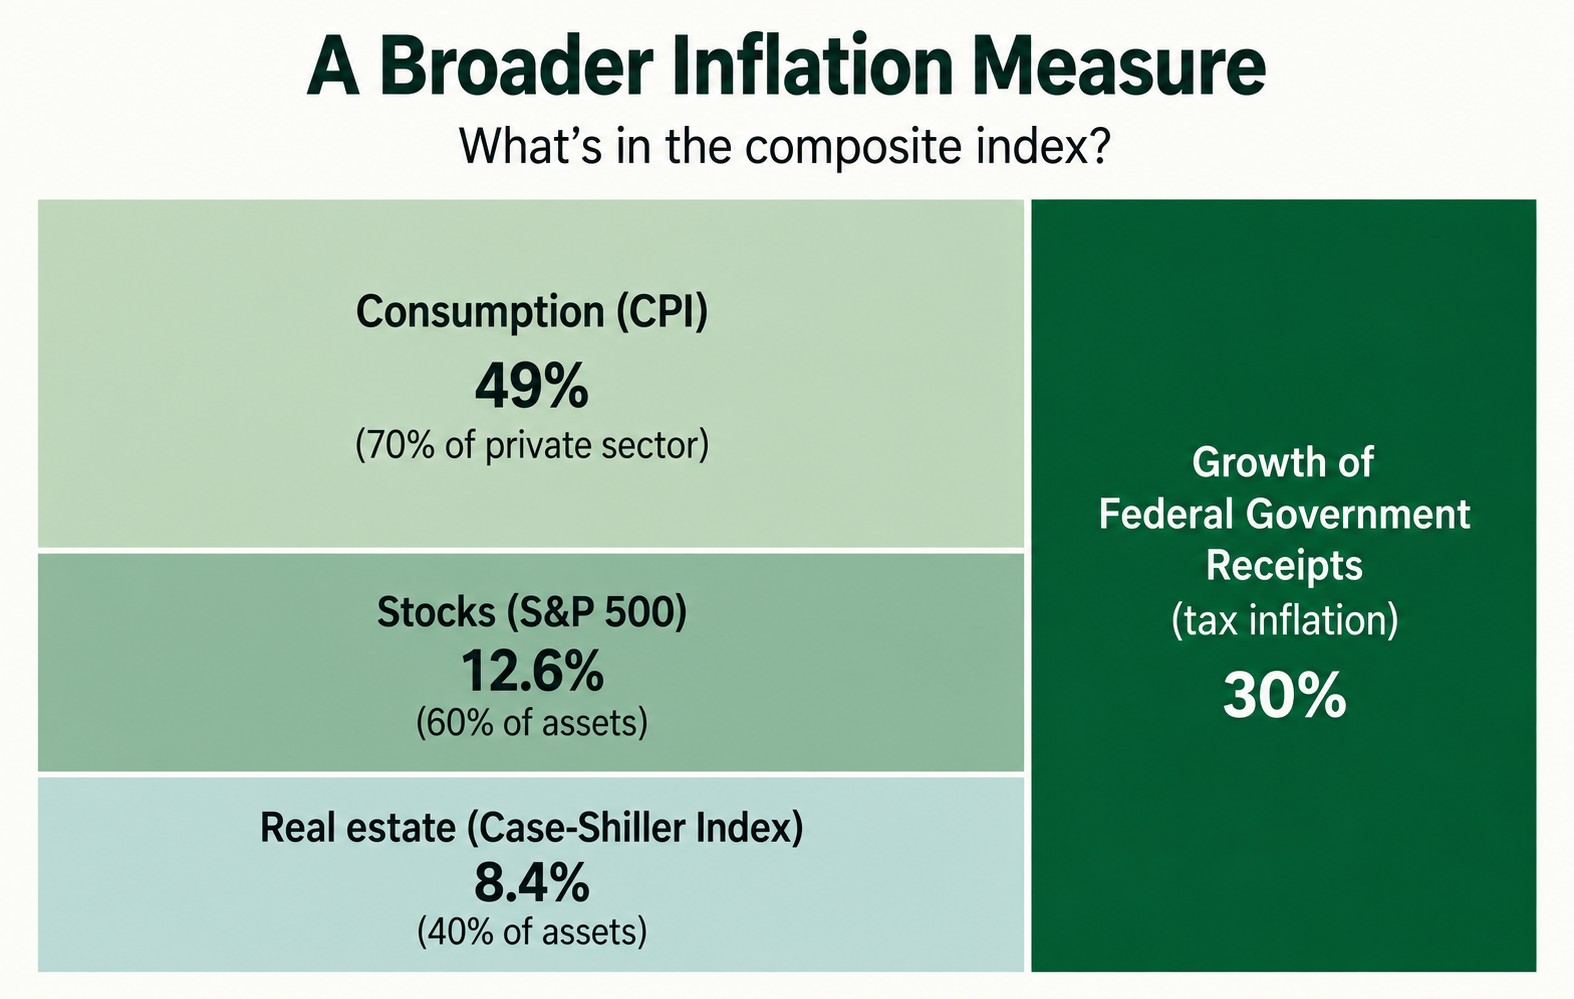
Чтобы включить второе исключение, вес CPI в 70 процентов делится между собственно частным потреблением (CPI), которому отводится 70 процентов, и активами, которым отводится 30 процентов. Эти 30 процентов, в свою очередь, распределяются следующим образом: 18 процентов приходится на акции (S&P 500), а 12 процентов — на недвижимость (индекс Case-Shiller), что отражает собственные данные ФРС об инвестициях американских домохозяйств.
При выборе весов учитываются некоторые эмпирические наблюдения, однако окончательный выбор всё же остаётся дискреционным. Описанное выше двойное разделение в пропорции 70/30 в итоге даёт вес в 49 процентов для CPI, 12,6 процента для S&P 500, 8,4 процента для индекса цен на жильё Case-Shiller и 30 процентов для федеральных налоговых поступлений. Поскольку эти веса являются результатом оценочного выбора, а не объективного измерения, на приведённом ниже графике наряду с этим базовым вариантом также представлены консервативный и расширенный варианты.
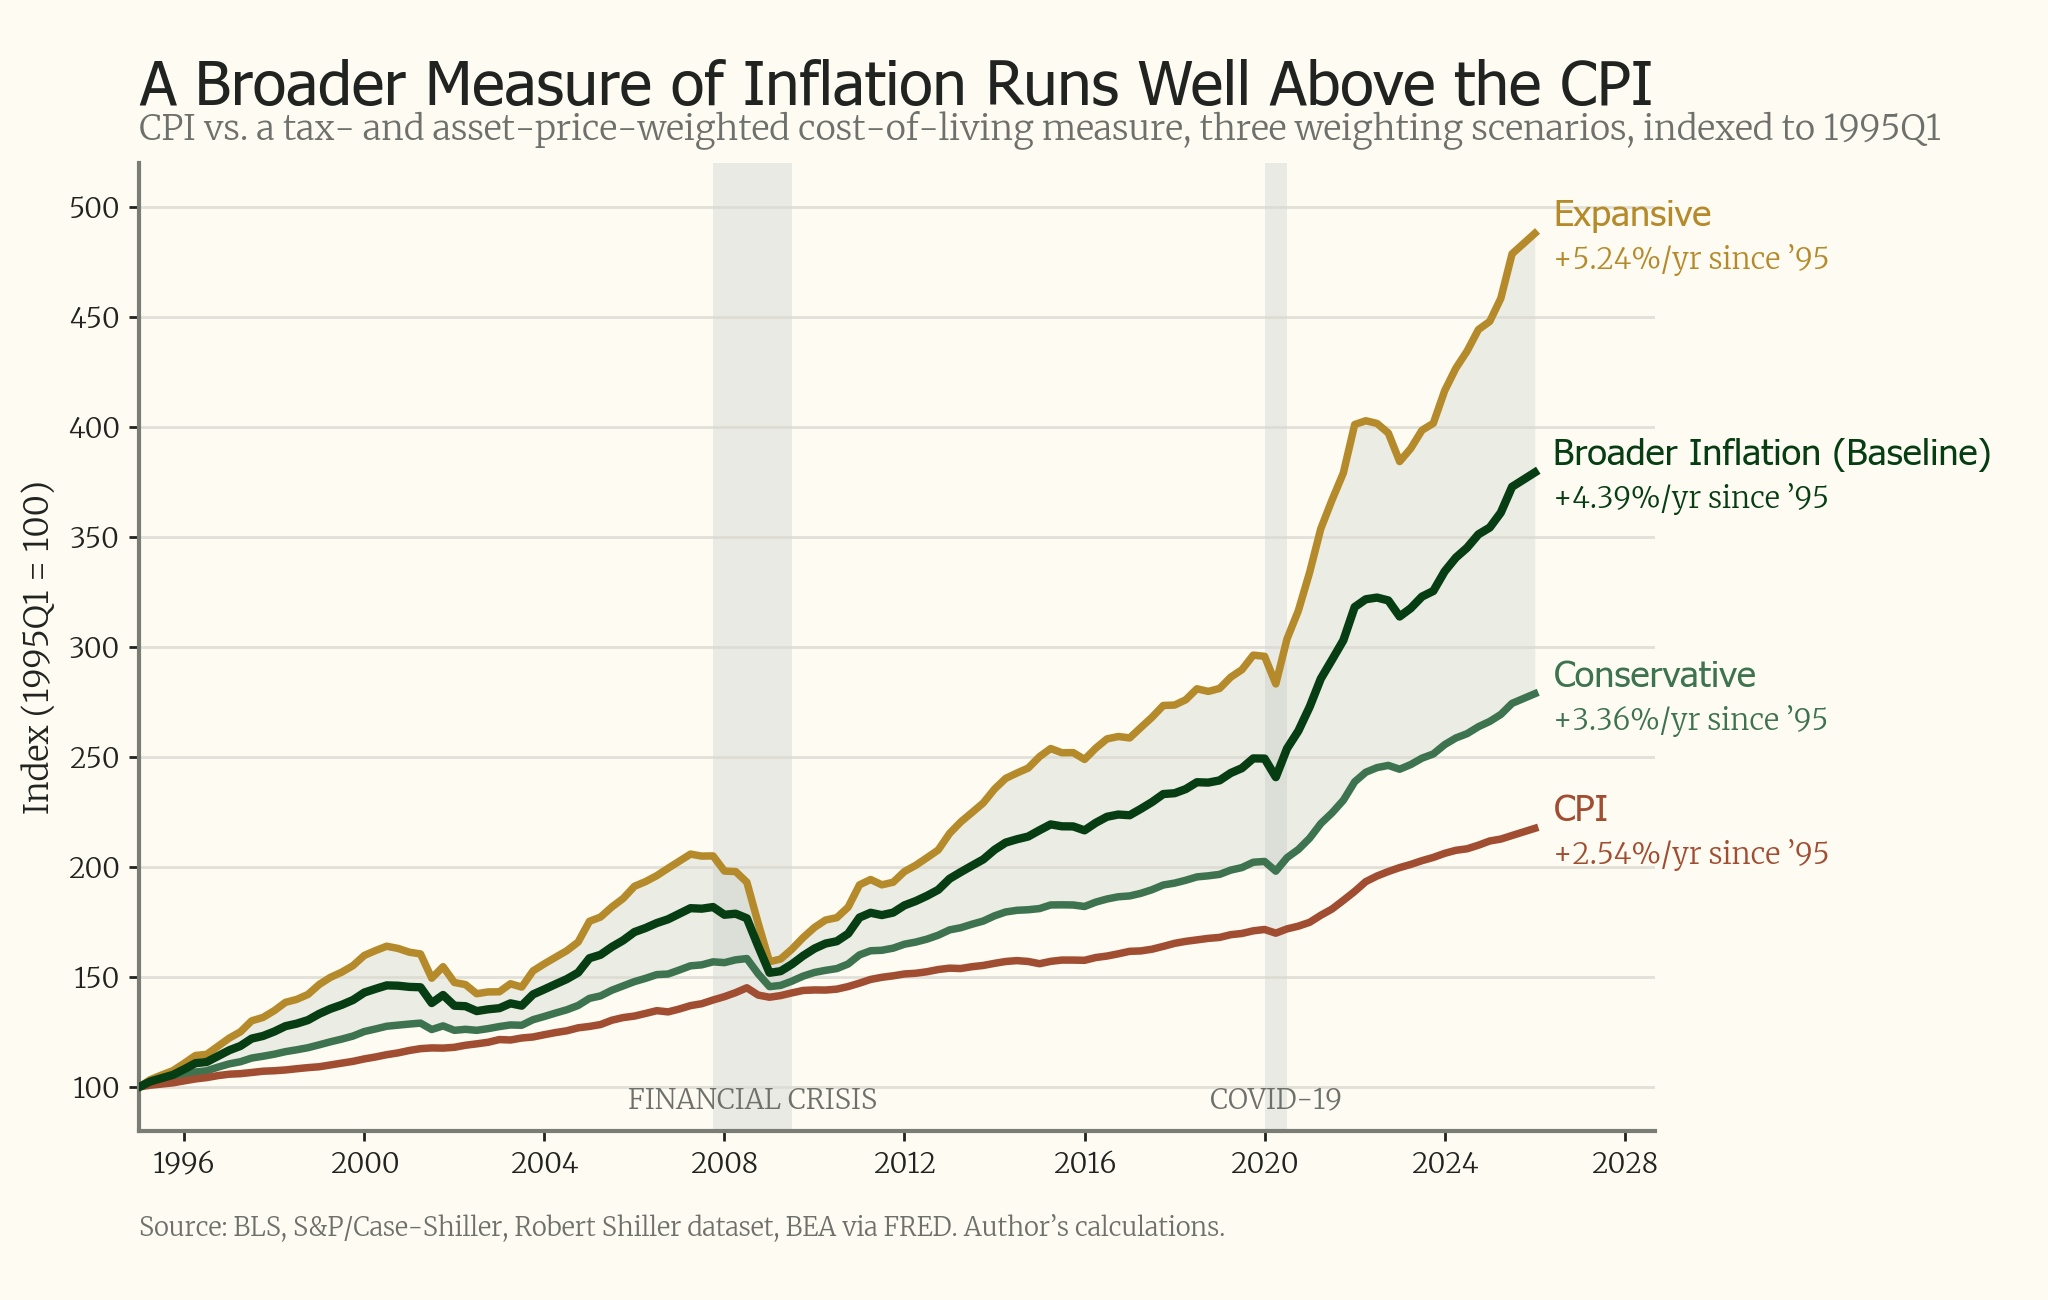
С 1995 года CPI рос на 2,54 процента в год. Даже консервативный вариант более широкого показателя растёт заметно быстрее — на 3,36 процента. Базовый показатель растёт на 4,39 процента, а расширенный вариант — на 5,24 процента, то есть более чем вдвое быстрее CPI. Коридор между консервативным и расширенным сценариями на протяжении всего периода начиная с 1995 года находится выше CPI, лишь ненадолго сужаясь во время краха доткомов и финансового кризиса 2008 года и вновь резко расширяясь как после 2008-го, так и после 2020 года. О точных весах можно спорить. Но направление и приблизительная величина разрыва сомнений не вызывают.
Что это означает для реальной заработной платы
Индекс инфляции — это не просто число. Будучи знаменателем, на который делится заработная плата, он становится мерилом того, действительно ли материальное положение работников улучшается — или нет. Медианный обычный валовой недельный заработок работников, занятых полный рабочий день, с 1995 года рос на 3,14 процента в год, что в совокупности означает рост на 161 процент — несомненно значительное номинальное увеличение. Чего стоит этот прирост, целиком зависит от того, с чем его сравнивать.
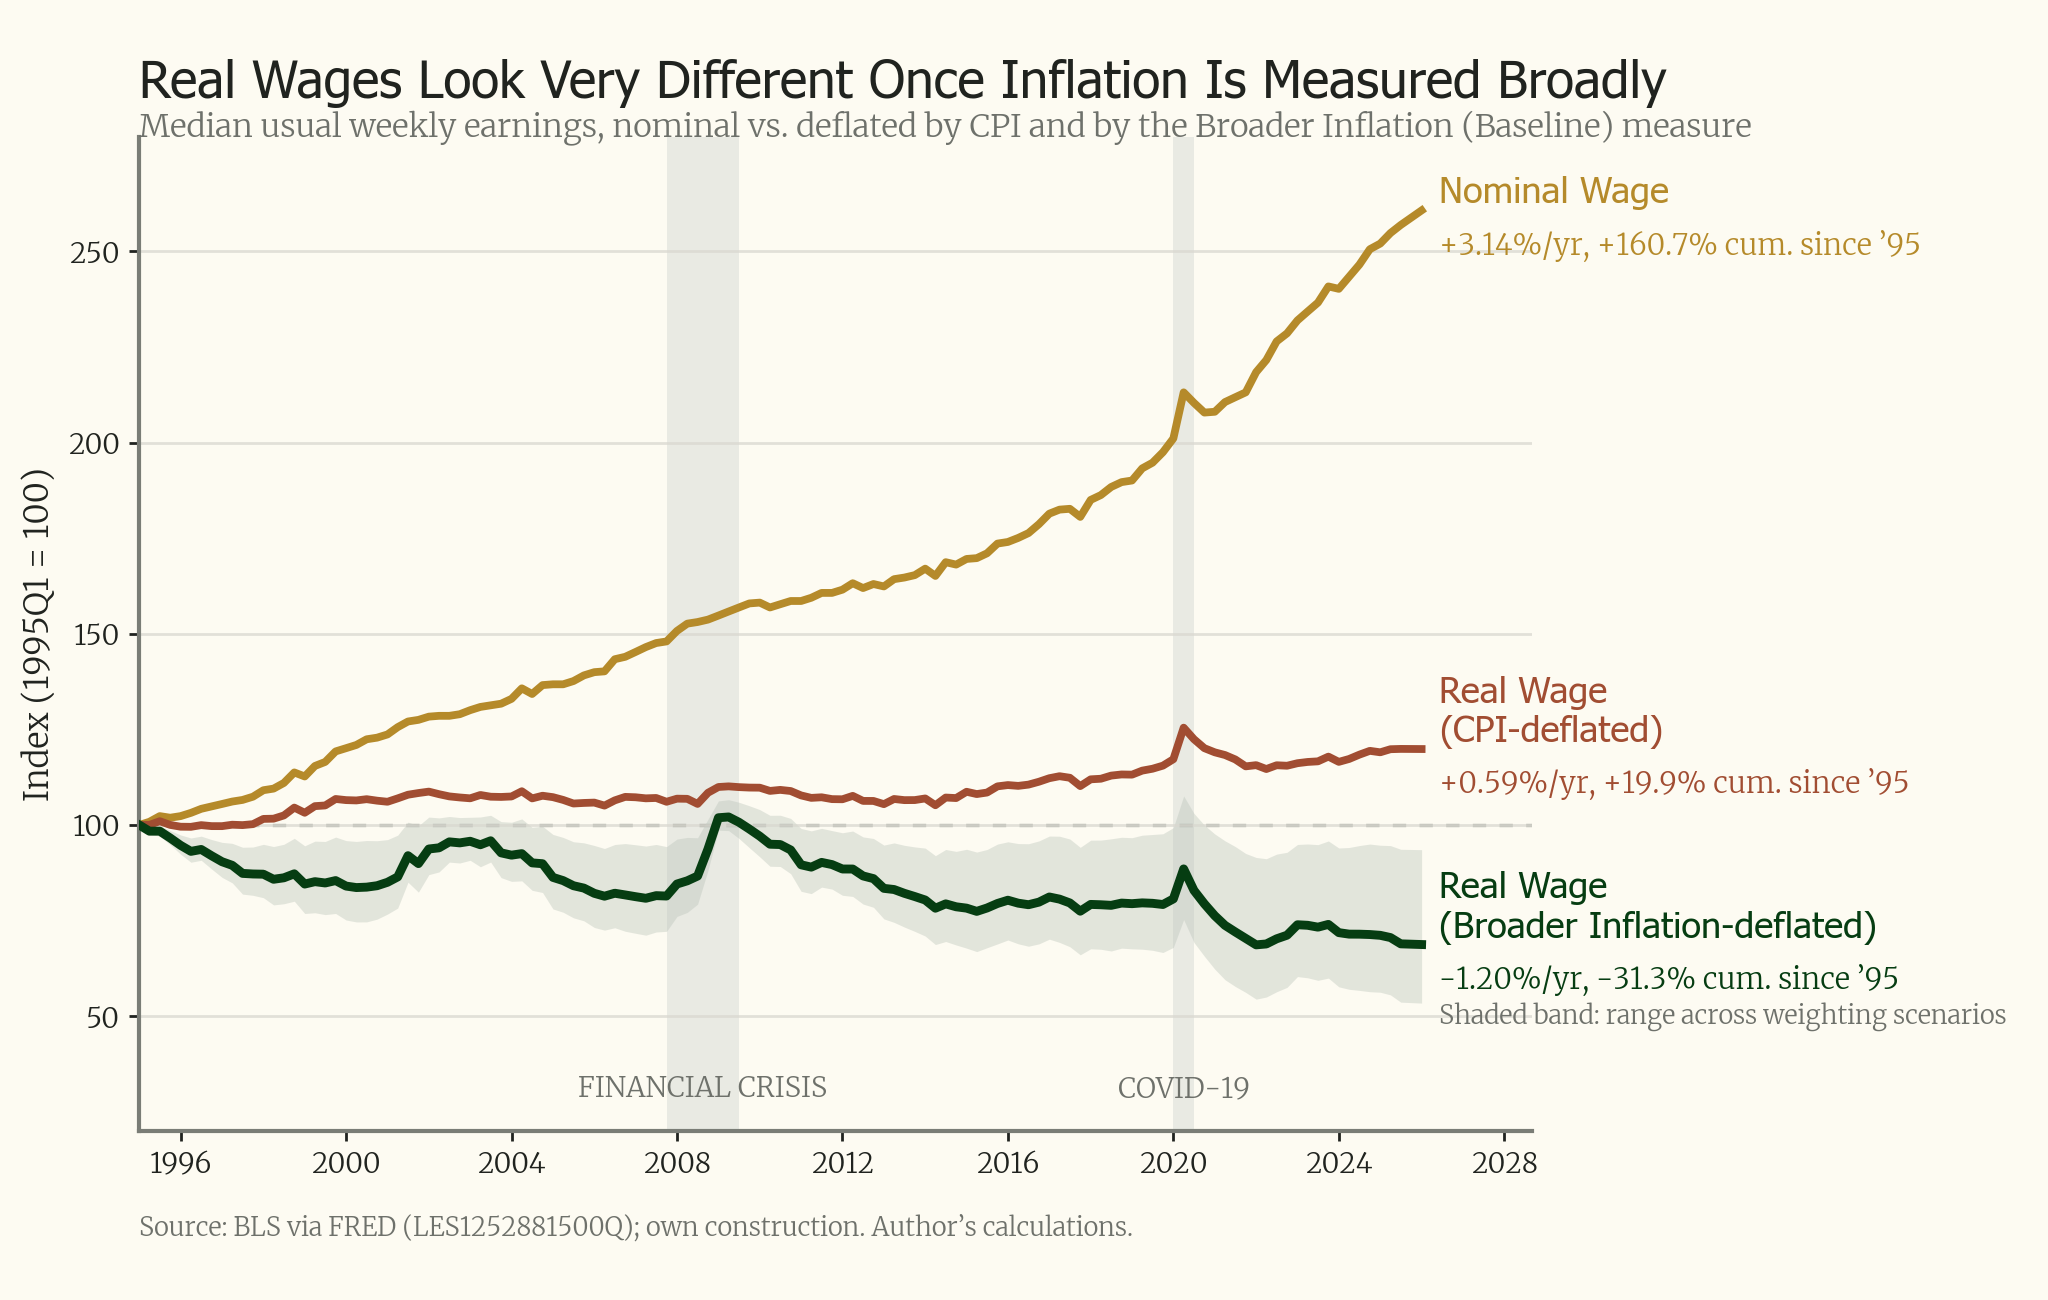
Если дефлировать заработки с помощью CPI, публикуемого Бюро трудовой статистики (BLS), реальные недельные заработки с 1995 года росли на 0,59 процента в год — совокупный прирост примерно на 20 процентов за три десятилетия. Скромный, но всё же прирост. Именно такова стандартная официальная картина того, как менялось положение американских работников: реальные заработные платы в основном оставались неизменными или умеренно росли.
Если же дефлировать заработки с помощью базового варианта более широкого показателя, реальные недельные заработки снижались на 1,20 процента в год, что в совокупности означает падение на 31 процент.
Даже при консервативной системе весов реальные заработные платы с 1995 года снизились на шесть процентов; при расширенной системе весов — на 47 процентов.
Если сравнить более широкий показатель с официальным CPI, то это не небольшие поправки к одной и той же общей картине. Это две разные картины. Первая, которую представляет государство и повторяют средства массовой информации, говорит, что покупательная способность типичного работника на протяжении трёх десятилетий оставалась примерно стабильной или немного выросла. Вторая, учитывающая налоги и цены активов, которые американцы в действительности оплачивают, говорит, что она снизилась на величину от примерно одной двадцатой до почти половины. Базовый вариант показывает, что покупательная способность домохозяйств за последние 30 лет снизилась примерно на треть.
Кто платит цену
Не каждое домохозяйство сталкивается с этим разрывом одинаковым образом, и важно точно понимать почему. Предлагаемый здесь более широкий показатель рассматривает инфляцию цен активов как непосредственные издержки, исходя из того, что акции и жильё — это то, что людям в конечном счёте приходится покупать. Однако домохозяйство, которое уже владеет диверсифицированным инвестиционным портфелем и собственным жильём, вообще не воспринимает рост цен акций и жилья как издержки — для него это прирост капитала, который нигде не отражается в статистике заработной платы, но отражается в балансе этого домохозяйства. Для домохозяйств, владеющих активами, картина, которую показывает официальный CPI, на самом деле может быть ближе к действительности или даже преуменьшать степень улучшения их положения, если учитывать рост стоимости их инвестиционного портфеля.
Более широкий показатель наиболее актуален — и наиболее отрезвляющ — для домохозяйств, находящихся по другую сторону этого раздела: для людей, чей доход в подавляющей степени состоит из трудового дохода, которые практически не владеют финансовыми или реальными активами и пытаются накопить это богатство с нуля. Это в большей степени относится к молодым работникам в начале карьеры, чем к пожилым, к арендаторам — больше, чем к владельцам жилья, и, почти по определению, к домохозяйствам с низкими и средними доходами — больше, чем к домохозяйствам с высокими доходами. Для этой группы рост цен активов — не прирост капитала, спокойно лежащий на брокерском счёте. Это растущая сумма первоначального взноса за жильё, всё более отдаляющаяся перспектива обеспеченной пенсии и сокращение финансовой подушки, которую домохозяйство всё ещё пытается накопить. Для них инфляция представляет собой издержки без компенсирующего прироста капитала, который мог бы их смягчить, одновременно обесценивая именно заработную плату, от которой они зависят.
Именно эта сквозная мысль связывает все три статьи этой серии. CPI никогда не создавался для того, чтобы учитывать фискальные издержки государственных расходов или цены активов, и для обоих этих исключений существовали последовательные теоретические основания. Но теоретическая последовательность не делает эти исключения безболезненными.
Если вновь включить обе эти слепые зоны в расчёт, картина изменения заработной платы в США за последние 30 лет выглядит значительно менее обнадёживающей — и хуже всего она выглядит для тех домохозяйств, которые в наименьшей степени способны вынести эти издержки.
Перевод: Наталия Афончина
Редактор: Владимир Золоторев